Lexikon
Leasing
Beim Leasing handelt es sich um die Überlassung von Gegenständen gegen Zahlung eines Entgelts. Dabei erfolgt das Leasing meistens befristet über einen Zeitraum von mehreren Jahren und bezieht sich häufig auf die Überlassung des Nutzungsrechts an Gegenständen des Anlagevermögens (wie z.B. Maschinen). Das Leasing kann als eine Sonderform eines Mietvertrages angesehen werden, da es gegenüber der "klassischen" Miete dem Leasingnehmer mehr Rechte und Pflichten einräumt.
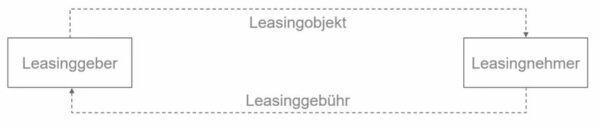
Das Ziel aus Sicht des Leasingnehmers ist eine bessere Liquiditätsplanung im Unternehmen. So muss beispielsweise eine Maschine nicht direkt mit dem vollen Kaufpreis bezahlt werden, sondern es kann die Liquiditätsbelastung über die Leasinggebühr gestreckt und über einen längeren Zeitraum verteilt werden. Die Leasinggebühren können somit beispielsweise aus den mit der Maschine erwirtschafteten Cashflows bezahlt werden. Aus diesem Grund ist das Leasing auch als ein Kreditsubstitut im Rahmen der Finanzierung anzusehen.
Man kann zwei grundsätzliche Arten des Leasings unterscheiden: das (kurzfristige) Operate Leasing und das (langfristige) Finanzierungsleasing. Die Unterschiede zwischen beiden Formen sind in der nachfolgenden Abbildung dargestellt.
| Arten | Investitionsrisiko | Bilanzierung des Leasingobjektes |
|---|---|---|
| Operate Leasing (kurzfristig) | Leasinggeber | Leasinggeber |
| Finanzierungsleasing (langfristig) | Leasingnehmer | Leasingnehmer |
Im Video erklärt
Von Claudius Thelen, Postdoc an der Universität Greifswald. Erstmals veröffentlicht am 4. Juni 2023.