Abschreibung
Eine Abschreibung ist die bilanzielle Erfassung der Wertminderung eines Vermögensgegenstandes (z.B. Wertverlust von Immobilien oder Maschinen im Zeitverlauf). Sie führt zu einem Aufwand. Die Pflicht (bzw. das Wahlrecht) zur Abschreibung ergibt sich aus dem strengen (bzw. gemilderten) Niederstwertprinzip, einem der Grundsätze ordnungsmäßiger Buchführung. Das Gegenstück zur Abschreibung ist die Zuschreibung. In folgendem Video erkläre ich das Begriffspaar:
Planmäßige Abschreibung
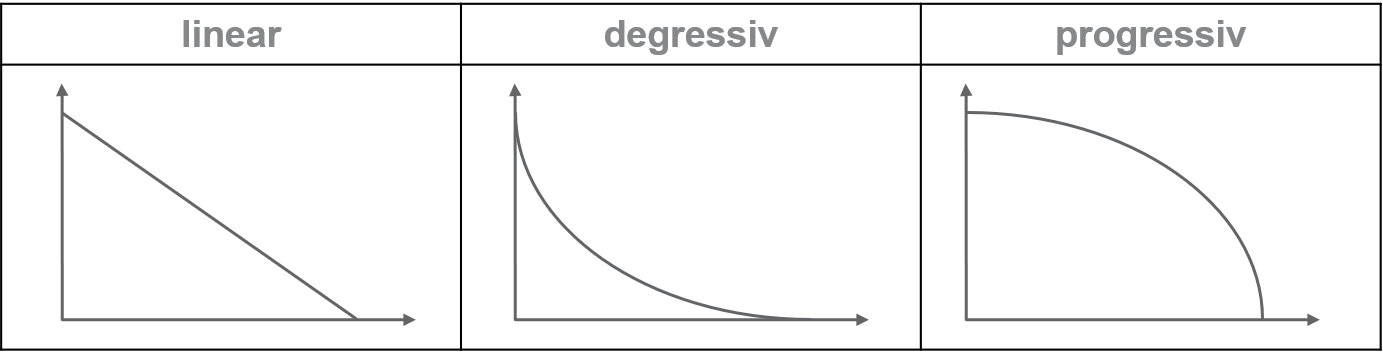
Eine planmäßige Wertminderung führt zu einer planmäßigen Abschreibung (z.B. Maschine hat aufgrund von Verschleiß eine Nutzungsdauer von 10 Jahren). Dazu wird ein Abschreibungsplan auf Basis der Anschaffungs- bzw. Herstellungskosten erstellt. Die Nutzungsdauer ergibt sich aus Erfahrungswerten oder den AfA-Tabellen des Bundesfinanzministeriums. Um die Anschaffungs- bzw. Herstellungskosten über die Nutzungsdauer zu verteilen, gibt es verschiedene Verfahren, die in folgender Abbildung exemplarisch dargestellt sind.
Außerplanmäßige Abschreibung
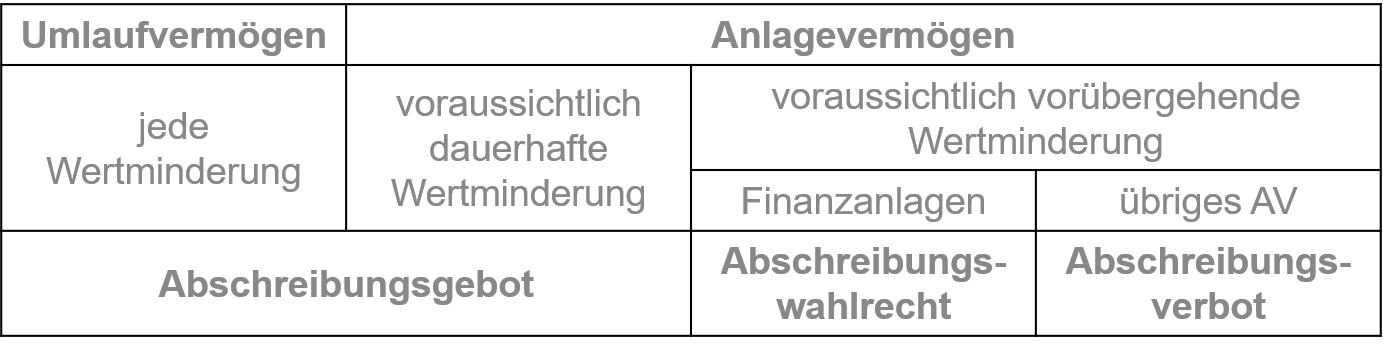
Eine außerplanmäßige Wertminderung führt zu einer außerplanmäßigen Abschreibung (z.B. Forderungsausfall). Folgende Abbildung zeigt exemplarisch, wie verschiedene außerplanmäßige Wertminderungen bei verschiedenen Vermögensgegenständen berücksichtigt werden.
Abschreibung im Video erklärt
Von Claudius Thelen, Postdoc an der Universität Greifswald. Erstmals veröffentlicht am 5. Juni 2023.